USA und UK: Was die IT-Investitionsabsichten über die Zukunft des Channels verraten
Aktuelle Daten einer CRN-Studie zu Investitionsabsichten von IT-Verantwortlichen in Großbritannien und den USA zeigen: Die Zukunft des Channels hat vielleicht gar nicht damit zu tun, mehr KI zu verkaufen. Es geht eher darum, Kunden dabei zu helfen, KI zu operationalisieren, zu steuern und abzusichern.
Künstliche Intelligenz dominiert zwar die Schlagzeilen, doch die jüngste CRN-Studie aus Großbritannien und den USA zeichnet ein differenzierteres Bild. KI prägt zweifellos die Technologiestrategie, ist aber nicht der Bereich, in den die meisten Unternehmen das meiste Geld stecken. Stattdessen entfallen die größten Anteile der IT-Budgets weiterhin auf Cybersicherheit, Cloud-Infrastruktur, Governance und operative Effizienz. Für Channel-Partner ist diese Unterscheidung wichtig.
Die neue CRN-Studie zeigt zwei Märkte, die ähnliche Ziele auf unterschiedlichen Wegen verfolgen. Beide sehen KI als strategisch wichtig. Beide erwarten wachsende Technologiebudgets. Beide suchen nach Produktivitätsgewinnen und operativen Verbesserungen. Doch die Chancen für IT-Dienstleister, MSPs und IT-Beratungsunternehmen sehen auf beiden Seiten des Atlantiks deutlich unterschiedlich aus.
KI dominiert die Debatte, aber nicht das Budget
Einer der überraschendsten Befunde ist, wie gering die KI-Ausgaben nach wie vor sind. Knapp die Hälfte der britischen Befragten wendet weniger als 5 Prozent ihres IT-Budgets für KI-Initiativen auf, bei den US-Befragten sind es dagegen fast 62 Prozent. In beiden Märkten bleibt KI eine vergleichsweise kleine Budgetkategorie gegenüber Cloud-Diensten und Cybersicherheit.
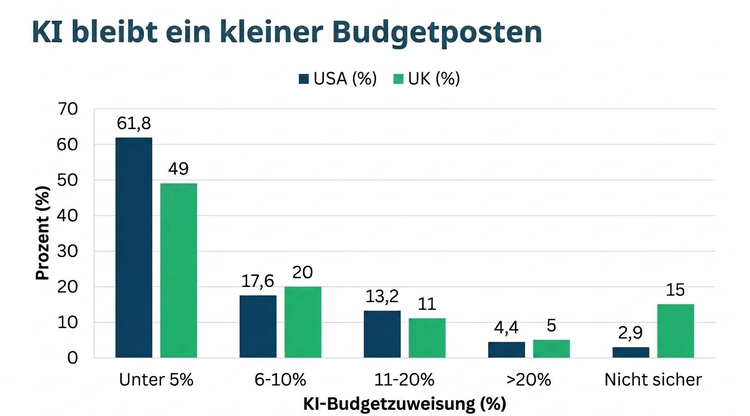
Für Partner im Channel hat das erhebliche Folgen. Kunden suchen keine dramatischen KI-Transformationsprogramme, sondern sind an praktischen Ergebnissen orientiert. Die stärkste Nachfrage gibt es bei Mitarbeiterproduktivität, Prozessautomatisierung, IT-Betrieb und Datenanalyse. Spekulative Moonshot-Initiativen, die es durchaus gibt, sind Einzelfälle.
Mit anderen Worten: Unternehmen wollen Partner, die KI mit messbarem Geschäftswert verbinden können.
Amerikas KI-Vorsprung liegt in der Governance, nicht in der Verbreitung
Auf den ersten Blick wirkt der US-Markt bei der KI-Reife weit fortgeschritten, doch die Daten deuten auf ein differenzierteres Bild hin. Der Unterschied liegt nicht primär im Einsatz. In beiden Ländern befinden sich die meisten Unternehmen noch in der Evaluierungs-, Pilot- oder begrenzten Produktivphase. Der eigentliche Unterschied liegt in der Governance.
US-Unternehmen verfügen deutlich häufiger über etablierte KI-Rahmenwerke, formale Richtlinien, Governance-Gremien und Audit-Kontrollen. Sie investieren stark in die organisatorische Infrastruktur, die nötig ist, um KI sicher zu skalieren.
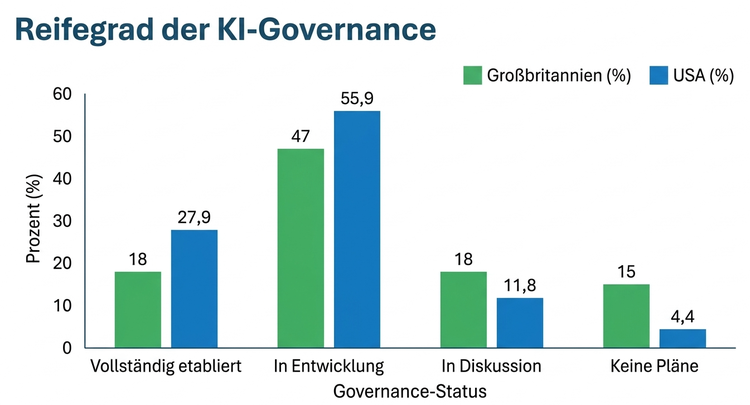
Für nordamerikanische Channel-Partner ergibt sich daraus eine erhebliche Chance im Servicegeschäft. Unternehmen benötigen zunehmend Beratung zu Governance, Richtlinien, Risikomanagement, Compliance und verantwortungsvollem KI-Einsatz. Die KI-Software selbst könnte zur Massenware werden, Governance-Services dürften dagegen hochwertige Projekte bleiben.
Der britische Markt bietet eine andere Chance. Britische Unternehmen konzentrieren sich offenbar stärker auf kurzfristige Effizienzgewinne und Kostenkontrolle. Die Befragten aus Großbritannien zeigen mehr Interesse an Anwendungsfällen in der Softwareentwicklung, an Kostensenkung und operativer Optimierung. Der Schwerpunkt liegt weniger darauf, das Unternehmen zu transformieren, sondern es zu verbessern.
Sicherheit bleibt die wichtigste Ausgabenpriorität
Wenn KI die Schlagzeile ist, bleibt Cybersicherheit die eigentliche wirtschaftliche Realität. Die CRN-Studie zeigt wiederholt, dass IT-Sicherheit als technologische Priorität KI übertrifft oder zumindest gleichauf liegt. Selbst bei Unternehmen, die aktiv in KI investieren, fließen in Cybersicherheit weiterhin größere finanzielle Mittel.
Der US-Markt ist besonders sicherheitsfokussiert. Amerikanische Unternehmen widmen einen größeren Teil ihres Budgets der Cybersicherheit und nennen Cyberresilienz als führenden Investitionsbereich für 2027.
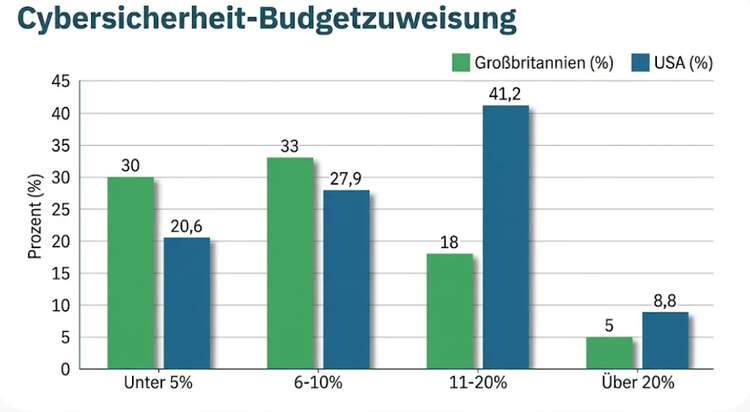
Für den Channel sind die Folgen eindeutig. Im Bereich Sicherheit stellen Kunden weiterhin die größten Schecks aus. KI mag die Tür öffnen, doch IT-Sicherheit macht häufig den Abschluss perfekt.
Die wichtigste Channel-Geschichte steckt in den Partnerpräferenzen
Der vielleicht aufschlussreichste Befund der gesamten CRN-Studie hat nichts mit KI zu tun. Es geht darum, wie Unternehmen Technologie beziehen wollen. Die Befragten in den USA setzen deutlich stärker auf MSPs, IT-Dienstleister, Sicherheits- und KI-Berater. Britische Befragte bevorzugen dagegen eher die direkte Zusammenarbeit mit Cloud-Anbietern und spezialisierten Technologieberatern.
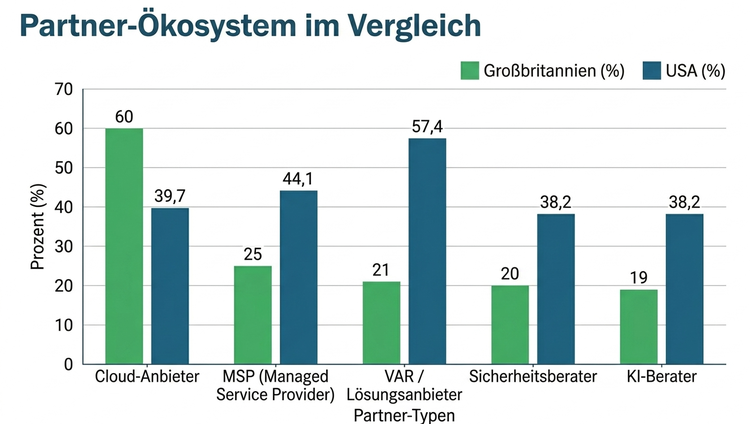
Der Unterschied deutet auf zwei verschiedene Channel-Modelle hin.
In den USA fungieren Partner zunehmend als verlängerter Arm der Kundenorganisation. Ihre Rolle reicht über die Implementierung hinaus in Governance, Optimierung, Compliance und laufendes Management.
In Großbritannien bleiben Partner einflussreich, helfen Kunden aber eher dabei, ihre Technologie-Investitionen zu optimieren, statt dauerhaft die operative Verantwortung für den IT-Betrieb zu übernehmen.
APAC bringt ein drittes Channel-Modell ins Spiel
Ein Blick auf die Region Asien/Pazifik (APAC) verkompliziert dieses transatlantische Bild. Die Region ist zu vielfältig, um sie als einen vergleichbaren Markt zu behandeln, doch die CRN-Studie legt nahe, dass ihr prägendes Merkmal nicht allein die KI-Einführung ist, sondern der gleichzeitige Aufbau von Infrastruktur, Kompetenzen und Governance, die dafür nötig sind.
Singapur steht für das reife Ende dieses Spektrums. Die Studie zu den dortigen Finanzinstituten ergab, dass fast zwei Drittel KI bereits produktiv nutzen und 73 Prozent KI-Anwendungen im Zahlungsverkehr eingeführt oder verbessert haben. Gleichzeitig nannten 54 Prozent einen Mangel an Fachkräften und 52 Prozent Budgetbeschränkungen – das schafft Nachfrage nach Partnern, die Cloud-, Sicherheits-, Compliance- und Betriebskompetenz verbinden können.
Indien bietet eine andere Chance. Die IT-Ausgaben des Landes sollen 2026 auf 176,3 Mrd. US-Dollar steigen (entspricht in etwa der Größe des deutschen IT-Markts), dazu kommt eine umfangreiche Pipeline an Investitionen in KI-Infrastruktur und Rechenzentren. Hier beginnt die Channel-Chance unterhalb der Anwendungsebene: bei GPU-Systemen, hoch performanter Infrastruktur samt Kühlung, Cloud-Betrieb, Security-Monitoring und Daten-Governance.
In Südostasien wiederum werden Souveränität und Lokalisierung zu kommerziellen Anforderungen statt zu politischen Abstraktionen. So entsteht ein drittes Channel-Modell neben Amerikas serviceintensivem Ökosystem und Großbritanniens plattformgetriebenem Pragmatismus: ein APAC-Markt, in dem Partner zunehmend als Infrastrukturbauer, regionale Delivery-Einheiten und Ökosystem-Orchestratoren agieren.
Unterschiedliche Wege zum selben Ziel
Trotz dieser Unterschiede haben die Märkte in den USA und Großbritannien mehr Gemeinsamkeiten als Unterschiede. Beide kämpfen weiterhin mit der KI-Readiness. Beide nennen den Fachkräftemangel als Sorge. Beide modernisieren ihre Infrastruktur und versuchen gleichzeitig, die Kosten im Griff zu behalten. In beiden Märkten erwarten Analysten steigende Technologiebudgets, in der Regel aber in maßvollen Schritten statt in dramatischen Sprüngen.
Vor allem aber zeigt keine der Studien ein ausuferndes KI-Budget. Stattdessen entsteht das Bild zunehmend reifer Käufer. Unternehmen interessieren sich nicht mehr für Technologie um der Technologie willen. Sie wollen Geschäftsergebnisse sehen. Sie wollen Resilienz für ihre Systeme. Sie wollen Governance, Effizienz sowie einen messbaren Ertrag.
KI-Zukunft: Zutrauen und Vertrauen
Für Channel-Partner ist das die vielleicht erkenntnisreichste Schlussfolgerung von allen: Die nächste Wachstumswelle wird kaum vom Verkauf weiterer Softwarelizenzen kommen; vielmehr entsteht sie dadurch, dass Partner Kunden helfen, Komplexität zu beherrschen. Nämlich: KI zu steuern, IT-Umgebungen abzusichern, Infrastruktur zu modernisieren, Cloud-Kosten zu kontrollieren und Geschäftswert nachzuweisen.
Die Daten der CRN-Studie legen nahe, dass Unternehmen auf beiden Seiten des Atlantiks bereits entschieden haben, dass KI zu ihrer Zukunft gehört. Die entscheidende Frage ist nicht mehr, ob sie KI einführen werden. Sondern wem sie zutrauen, ihnen dabei zu helfen, dass KI funktioniert.
CRN-Newsletter beziehen und Archiv nutzen - kostenlos: Jetzt bei der CRN Community anmelden